Domain ejgc.de kaufen?
Wir ziehen mit dem Projekt
ejgc.de um.
Sind Sie am Kauf der Domain
ejgc.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ejgc.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
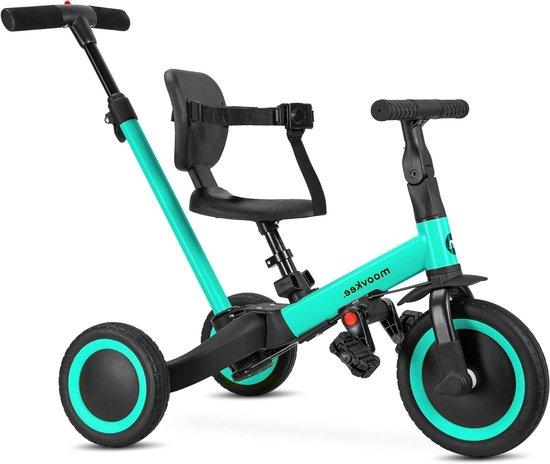
Vielseitiges Dreirad - Laufrad - Kinderfahrrad - Förderung der kindlichen Entwicklung - 6-in-1-Konfiguration - 70 cm Länge - BlauEntdecken Sie ultimative Flexibilität mit diesem vielseitigen Dreirad, das entwickelt wurde, um mit Ihrem Kind mitzuwachsen. Dieses Fahrrad löst das Problem des ständigen Austauschs von Spielzeug, da Ihr Kind wächst, und bietet eine langlebige und anpassbare Lösung für jahrelangen Fahrspaß. Dieses 6-in-1-Fahrrad verwandelt sich mühelos von einem sicheren Ersatz für einen Kinderwagen für die Kleinsten in ein stabiles Laufrad und schließlich in ein vollwertiges Dreirad. Dank des werkzeuglosen Montagesystems können Sie die Konfiguration einfach an das Alter und die Fähigkeiten Ihres Kindes anpassen. Verwenden Sie es zu Hause, im Park oder auf Ausflügen, um die motorische Entwicklung zu fördern und Ihrem Kind Selbstständigkeit zu vermitteln. Ein besonderes Merkmal sind der einfach verstellbare Sattel und der Lenker sowie die optionale Rückenlehne mit Sicherheitsgurten für zusätzliche Stabilität. Die Gummigriffe sorgen für einen festen Halt, auch bei aktiven Fahrten. Geben Sie Ihrem Kind di413,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
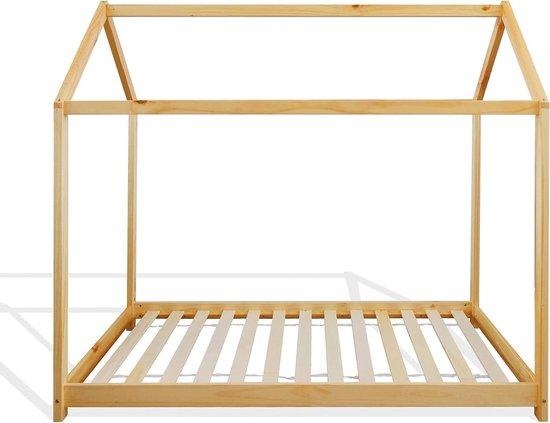
Montessori-Bett - Etagenbett für Kinder - Förderung der kindlichen Entwicklung - Aus natürlichem Kiefernholz - 80 x 160 cm - Helle HolzfarbeGeben Sie Ihrem Kind die Freiheit, sich selbstständig zu entwickeln, mit diesem Montessori-Bett. Dieses Bett wurde speziell nach den Prinzipien der Montessori-Pädagogik entworfen. Der niedrige Einstieg und das Fehlen eines Geländers fördern es, dass das Kind selbstständig ein- und aus dem Bett steigt. Dies fördert die Entwicklung von Autonomie und Selbstständigkeit und sorgt gleichzeitig für einen sicheren Schlaf. Das Bett ist aus natürlichem, em Kiefernholz gefertigt und mit einer glatten Lackierung versehen, was zu einer gesunden Schlafumgebung beiträgt. Der mitgelieferte Lattenrost bietet hervorragende Unterstützung für das Wachstum Ihres Kindes. Dieses Hausbett aus massivem Kiefernholz bietet eine stabile und langlebige Basis für das Kinderzimmer. Das schlichte, skandinavische Design passt perfekt in jede Kinderzimmergestaltung. Mit der mitgelieferten Anleitung und dem Montageset lässt sich das Bett einfach selbst aufbauen. Schaffen Sie eine anregende und sichere Schlafumgebung, di536,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Kultur"Vliestapete, Kultur, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...143,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Egert, Franziska: Sprachliche Bildung und FörderungSprachliche Bildung und Förderung , Kommunikation, Sprache und Mehrsprachigkeit in Kindertageseinrichtungen , Ausbeulhammer > Handwerkzeuge , Erscheinungsjahr: 20240617, Produktform: Kartoniert, Titel der Reihe: Kindheitspädagogik und Familienbildung#6#, Autoren: Egert, Franziska~Sachse, Steffi~Buschmann, Anke~Cordes, Anne-Kristin, Seitenzahl/Blattzahl: 296, Keyword: Bilderbücher; Diagnostik; Elternarbeit Sprachhilfe; Frühkindliche Bildung; Frühkindliche Bildung studieren; Grundschulpädagogik; Hörverständnis; Interaktion; KiTa; Kindertageseinrichtung; Kindheitspädagogik; Lehrbuch; Mehrsprachigkeit; Sprachbildung; Sprachen; Sprachentwicklung; Sprachförderung; Sprachkompetenz; Sprachliche Leistungserfassung; Sprachstörungen; Sprachwissenschaften; Studium Lehramt Grundschule; Vorlesen; digitale Medien; sprachliche Bildung; sprachliche Förderung, Fachschema: Pädagogik / Kindergarten, Vorschulalter~Studium~Deutsch / Didaktik, Methodik, Fachkategorie: Fremdsprachenerwerb, Fremdsprachendidaktik: zweite oder zusätzliche Sprachen~Frühkindliche Pflege & Bildung~Hochschulbildung, Fort- und Weiterbildung~Fachspezifischer Unterricht~Unterricht und Didaktik: Sprache, Literatur, Lese- und Schreibfähigkeit, Bildungszweck: für die Berufsbildung / berufliche Qualifikation~Für die Bachelor-Ausbildung oder äquivalente Ausbildungsgänge~Für die Graduierten- und Postgraduiertenausbildung~Lehrbuch, Skript, Warengruppe: TB/Kindergarten/Vorschulpädagogik, Fachkategorie: Vorschule und Kindergarten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB GmbH, Länge: 181, Breite: 118, Höhe: 20, Gewicht: 272, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,28,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **


Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
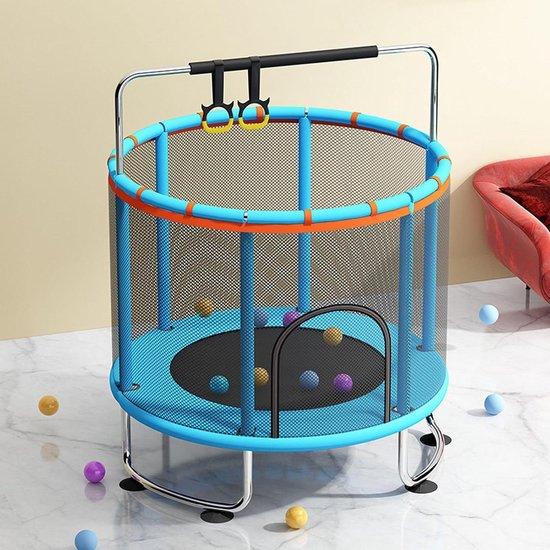
Kinder-Trampoline - Hüpfkissen - Spielzeug - Förderung der körperlichen Entwicklung - Inklusive Turnringe - Durchmesser 1,5 Meter - BlauFördern Sie die körperliche Entwicklung Ihres Kindes mit dieser interaktiven Trampolin! Dieses Trampolin bietet nicht nur stundenlangen Spielspaß, sondern hilft auch, die Koordination und die allgemeine Fitness zu verbessern. Es ist die perfekte Möglichkeit für Kinder, aktiv zu bleiben und Energie abzubauen, sowohl drinnen als auch draußen. Dieses Trampolin wurde mit Blick auf die Familien entwickelt und bietet eine fantastische Gelegenheit für gemeinsame Zeit zwischen Eltern und Kindern. Mit den mitgelieferten Turnringen und dem Basketballkorb können Kinder spielerisch ihre Kraft und Koordination trainieren. Das kompakte Design macht es ideal für den Einsatz zu Hause, wo es nur wenig Platz benötigt. Die Sicherheit steht an erster Stelle, dank des integrierten Sicherheitsnetzes, das Eltern während des Spiels ein beruhigendes Gefühl gibt. Dieses Spielzeug ist ein ausgezeichnetes Geschenk für Kinder, die gerne aktiv sind. Entdecken Sie die vielen Vorteile dieses vielseitigen Trampolins u657,83 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
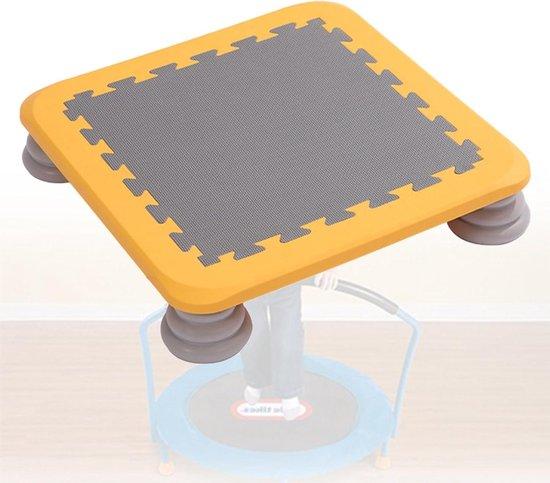
Mini-Trampolin für Kleinkinder - Indoor-Spielgerät - Förderung der sensorischen Entwicklung - Dicke Schaumstoffpolsterung - 25 Zoll - GelbFördern Sie die motorischen Fähigkeiten Ihres Kindes mit diesem fröhlichen Indoor-Hüpfgerät für Kleinkinder. Es ist eine tolle Möglichkeit, Energie abzubauen und gleichzeitig Gleichgewicht und Koordination zu verbessern. Dieses Hüpfgerät wurde speziell für Sicherheit und Spaß im Innenbereich entwickelt. Es ist ideal für das Kinderzimmer oder das Spielzimmer und nimmt dank seiner kompakten Größe wenig Platz ein. Die dicke PolyurethanSchaumauflage bietet zusätzlichen Schutz, und die rutschfeste Basis sorgt für Stabilität beim Springen. Es ist ein ausgezeichnetes Hilfsmittel zur Förderung der sensorischen Integration und hilft Kindern, einschließlich Kindern mit besonderen Bedürfnissen, auf sanfte und sichere Weise, wichtige Fähigkeiten zu entwickeln. Die robuste Konstruktion hält energiegeladenem Spiel stand, und das Hüpfgerät lässt sich leicht bewegen und platzsparend verstauen. Genießen Sie endlose Sprungfreude, die die Entwicklung Ihres Kindes unterstützt und gleichzeitig eine sichere463,13 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vielseitiges Dreirad - Laufrad - Kinderfahrrad - Förderung der kindlichen Entwicklung - 6-in-1-Konfiguration - 70 cm Länge - BlauEntdecken Sie ultimative Flexibilität mit diesem vielseitigen Dreirad, das entwickelt wurde, um mit Ihrem Kind mitzuwachsen. Dieses Fahrrad löst das Problem des ständigen Austauschs von Spielzeug, da Ihr Kind wächst, und bietet eine langlebige und anpassbare Lösung für jahrelangen Fahrspaß. Dieses 6-in-1-Fahrrad verwandelt sich mühelos von einem sicheren Ersatz für einen Kinderwagen für die Kleinsten in ein stabiles Laufrad und schließlich in ein vollwertiges Dreirad. Dank des werkzeuglosen Montagesystems können Sie die Konfiguration einfach an das Alter und die Fähigkeiten Ihres Kindes anpassen. Verwenden Sie es zu Hause, im Park oder auf Ausflügen, um die motorische Entwicklung zu fördern und Ihrem Kind Selbstständigkeit zu vermitteln. Ein besonderes Merkmal sind der einfach verstellbare Sattel und der Lenker sowie die optionale Rückenlehne mit Sicherheitsgurten für zusätzliche Stabilität. Die Gummigriffe sorgen für einen festen Halt, auch bei aktiven Fahrten. Geben Sie Ihrem Kind di413,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Montessori-Bett - Etagenbett für Kinder - Förderung der kindlichen Entwicklung - Aus natürlichem Kiefernholz - 80 x 160 cm - Helle HolzfarbeGeben Sie Ihrem Kind die Freiheit, sich selbstständig zu entwickeln, mit diesem Montessori-Bett. Dieses Bett wurde speziell nach den Prinzipien der Montessori-Pädagogik entworfen. Der niedrige Einstieg und das Fehlen eines Geländers fördern es, dass das Kind selbstständig ein- und aus dem Bett steigt. Dies fördert die Entwicklung von Autonomie und Selbstständigkeit und sorgt gleichzeitig für einen sicheren Schlaf. Das Bett ist aus natürlichem, em Kiefernholz gefertigt und mit einer glatten Lackierung versehen, was zu einer gesunden Schlafumgebung beiträgt. Der mitgelieferte Lattenrost bietet hervorragende Unterstützung für das Wachstum Ihres Kindes. Dieses Hausbett aus massivem Kiefernholz bietet eine stabile und langlebige Basis für das Kinderzimmer. Das schlichte, skandinavische Design passt perfekt in jede Kinderzimmergestaltung. Mit der mitgelieferten Anleitung und dem Montageset lässt sich das Bett einfach selbst aufbauen. Schaffen Sie eine anregende und sichere Schlafumgebung, di536,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Papermoon "Kultur"Vliestapete, Kultur, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...143,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Egert, Franziska: Sprachliche Bildung und FörderungSprachliche Bildung und Förderung , Kommunikation, Sprache und Mehrsprachigkeit in Kindertageseinrichtungen , Ausbeulhammer > Handwerkzeuge , Erscheinungsjahr: 20240617, Produktform: Kartoniert, Titel der Reihe: Kindheitspädagogik und Familienbildung#6#, Autoren: Egert, Franziska~Sachse, Steffi~Buschmann, Anke~Cordes, Anne-Kristin, Seitenzahl/Blattzahl: 296, Keyword: Bilderbücher; Diagnostik; Elternarbeit Sprachhilfe; Frühkindliche Bildung; Frühkindliche Bildung studieren; Grundschulpädagogik; Hörverständnis; Interaktion; KiTa; Kindertageseinrichtung; Kindheitspädagogik; Lehrbuch; Mehrsprachigkeit; Sprachbildung; Sprachen; Sprachentwicklung; Sprachförderung; Sprachkompetenz; Sprachliche Leistungserfassung; Sprachstörungen; Sprachwissenschaften; Studium Lehramt Grundschule; Vorlesen; digitale Medien; sprachliche Bildung; sprachliche Förderung, Fachschema: Pädagogik / Kindergarten, Vorschulalter~Studium~Deutsch / Didaktik, Methodik, Fachkategorie: Fremdsprachenerwerb, Fremdsprachendidaktik: zweite oder zusätzliche Sprachen~Frühkindliche Pflege & Bildung~Hochschulbildung, Fort- und Weiterbildung~Fachspezifischer Unterricht~Unterricht und Didaktik: Sprache, Literatur, Lese- und Schreibfähigkeit, Bildungszweck: für die Berufsbildung / berufliche Qualifikation~Für die Bachelor-Ausbildung oder äquivalente Ausbildungsgänge~Für die Graduierten- und Postgraduiertenausbildung~Lehrbuch, Skript, Warengruppe: TB/Kindergarten/Vorschulpädagogik, Fachkategorie: Vorschule und Kindergarten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB GmbH, Länge: 181, Breite: 118, Höhe: 20, Gewicht: 272, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,28,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bildung für nachhaltige Entwicklung im EnglischunterrichtBildung für nachhaltige Entwicklung im Englischunterricht , Education for Sustainable Development Frieden, Sicherheit, Gerechtigkeit, ein wirtschaftlich abgesichertes, aber ökologisch verträgliches Leben: Das sind Wünsche, die für heutige wie zukünftige Generationen existenziell sind. Junge Menschen zu befähigen, die Zukunft in diesem Sinne mitzugestalten, ist Aufgabe der Bildung für nachhaltige Entwicklung (BNE). Inwiefern kann neben Biologie, Geografie, Politik oder Wirtschaft auch der Fremdsprachenunterricht dazu beitragen? Lernende auf die Bewältigung ökologischer, ökonomischer, politischer und sozialer Herausforderungen vorzubereiten, ist in sprachlich orientierten Fächern ein neues Bildungsziel. Diesem bisher weitgehend unerforschten Thema widmet sich der Sammelband. Er gibt einen kurzen Überblick über die Geschichte des Leitbildes der nachhaltigen Entwicklung und die Rolle von Bildung in diesem Kontext, liefert erste Antworten auf die Frage nach den Potenzialen des Englischunterrichts für die Förderung von Nachhaltigkeitskompetenzen, gibt der Diskussion in der Fremdsprachendidaktik mit einem innovativen Modell der fachspezifischen Bildung für nachhaltige Entwicklung neue Impulse, zeigt anhand konkreter Unterrichtsbeispiele, wie sich Bildung für nachhaltige Entwicklung in den Englischunterricht unterschiedlicher Klassenstufen integrieren lässt. Illustriert wird dies am Beispiel des elften Entwicklungsziels der Vereinten Nationen: Nachhaltige Städte und Gemeinden (SDG 11). Der Band richtet sich an Lehramtsstudierende, Referendarinnen und Referendare, an Fremdsprachenlehrkräfte und an alle, die an der Universität, in den Studienseminaren und in der Schule mit deren Aus- und Fortbildung betraut sind. , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20221013, Produktform: Kartoniert, Redaktion: Surkamp, Carola, Seitenzahl/Blattzahl: 256, Keyword: literarisches Lernen; Citizenship Education; kulturelles Lernen; kritische Diskursfähigkeit; Virtueller Austausch; Orientierungsrahmen für den Lernbereich Globale Entwicklung; sprachliches Lernen; Ideathon/Hackathon; SDGs; Kulturdidaktik; Literaturdidaktik; Bildung für nachhaltige Entwicklung (BNE); Education for Sustainable Development (ESD); Nachhaltigkeitsziele; Globales Lernen; Schulgarten; Bilingualer Unterricht; Gestaltungskompetenz; Housing; Fracking; Greenwashing; interkulturelles Lernen; Schlüsselkompetenzen; Fremdsprachenunterricht; Global Education; Nachhaltigkeitskompetenzen; Schulprogramme; Sprachreflexion; Virtual Exchange; Zukunftswerkstatt; Fremdsprachendi, Fachschema: Schule / Pädagogik, Didaktik~Didaktik~Unterricht / Didaktik, Fachkategorie: Schule und Lernen, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Didaktische Kompetenz und Lehrmethoden, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlagsbuchhandlung, Länge: 230, Breite: 159, Höhe: 14, Gewicht: 448, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Kultur"Vliestapete, Kultur, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...107,35 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.